Vă certați iar la casa de marcat sau la plata facturilor și nu mai știi dacă vă trebuie buget comun sau bani separați? În loc să copiați modelul altora, merită să alegeți o variantă care se potrivește stilului vostru de viață. Îți povestesc cum să puneți pe masă subiectul și ce opțiuni aveți, fără reproșuri și drame.
De unde începi discuția ca să nu se transforme în scandal
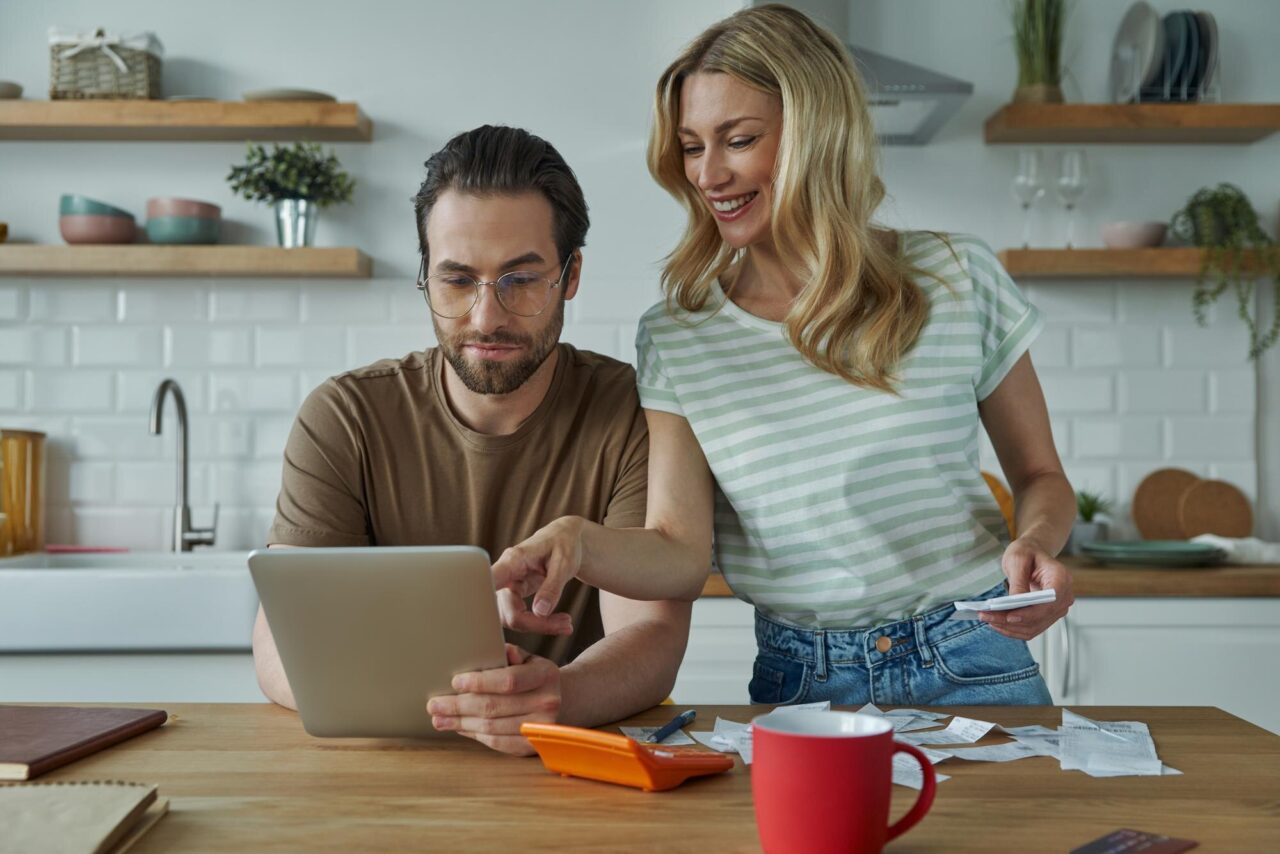
Imaginează-ți o seară de luni: ți-au venit facturile pe mail, ai în față și rata la bancă, și coșul de cumpărături online începe să arate a salariu întreg. Partenerul e pe canapea, dă scroll pe telefon. Momentul clasic în care una dintre voi izbucnește: „Noi cum facem, de fapt, cu banii?”.
Ca să puteți alege dacă vi se potrivește un buget comun sau nu, discuția trebuie dusă puțin mai calm de atât. Ideal e să vorbiți când nu sunteți presați de timp sau de o cheltuială urgentă. De exemplu, într-o seară de weekend, cu o cafea sau un pahar de vin, nu cu facturile deschise în față.
Ajută mult să porniți de la realitate, nu de la principii generale. Fiecare să spună clar cât câștigă, ce cheltuieli fixe are și ce îl/o sperie cel mai tare când vine vorba de bani: lipsa de siguranță, datoriile, lipsa libertății sau senzația că „trag mai mult”.
La redacție am observat că acolo unde apar tensiuni nu e neapărat vorba de sume, ci de lipsă de transparență. Când nu știi ce intră și ce iese, orice cheltuială pare „prea mult”. De aici vine impulsul de a controla, invers, de a ascunde.
Când te ajută un buget comun și când vă încurcă
Bugetul comun înseamnă, în practică, că puneți banii laolaltă (integral sau parțial) și plătiți de acolo cheltuielile familiei. Poate fi un cont comun sau pur și simplu o sumă pe care o transferați lunar într-un „coș” comun, real sau virtual.
Funcționează bine în cuplurile care se văd ca o echipă clară: aveți obiective comune (o casă, copii, o mașină), veniturile nu sunt foarte dezechilibrate, dacă sunt, amândoi sunteți confortabili cu ideea că „banii noștri sunt ai noștri”.
Ajută un buget comun când:
- aveți rate sau chirie de plătit împreună
- există copii și cheltuieli constante cu ei
- vreți să economisiți pentru un obiectiv clar
- aveți stiluri de consum relativ asemănătoare
- unul dintre voi are venit variabil și e mai ușor de stabilizat așa
În schimb, un buget comun poate să vă încurce dacă unul dintre voi simte permanent că „subvenționează” stilul de viață al celuilalt sau dacă există mari diferențe de mentalitate: tu ești precaută, el cheltuiește impulsiv, sau invers. În timp, apare frustrarea, chiar dacă pe hârtie banii ajung.
Un semn că modelul acesta nu vă e potrivit este când fiecare cumpărătură trece prin filtrul de judecată al celuilalt. Dacă te simți vinovată pentru fiecare geantă sau abonament la sală, deși nu depășiți bugetul, atunci poate că aveți nevoie de mai multă autonomie.
Bani separați: libertate sau distanță între voi?
Varianta cu bani separați arată cam așa: fiecare își păstrează veniturile în contul lui și contribuiți la cheltuieli comune într-un procent sau o sumă stabilită de amândoi. În rest, nu dați socoteală pentru ce cumpărați.
Modelul acesta prinde bine la cuplurile în care independența este foarte importantă. De exemplu, dacă amândoi ați muncit mult să fiți pe picioarele voastre, ați trecut printr-un divorț sau ați avut parteneri controlați financiar, ideea de „bani ai tăi” poate aduce multă liniște.
Este util și când diferența de venit este mare și cel care câștigă mai puțin se simte prost să tot întrebe: „pot să îmi iau asta?”. Stabiliți clar cu cât contribuie fiecare la casă, mâncare, utilități, iar restul rămâne spațiu personal.
Riscul este să vă transformați, fără să vreți, în doi colegi de apartament cu conturi bine organizate. Dacă fiecare trage linie doar pe bucățica lui și nu mai aveți proiecte financiare comune, se poate instala o distanță subtilă: „eu plătesc de ale mele, tu de ale tale”.
Și mai apare o capcană: dacă nu aveți reguli clare pentru cheltuieli legate de copii, vacanțe sau situații neprevăzute, ajungeți să vă certați exact atunci când ar trebui să funcționați mai mult ca o echipă.
Variante mixte: când nici buget comun, nici bani separați nu vi se potrivesc complet
În practică, multe cupluri ajung la un model hibrid, care adună ce le place din ambele variante. Adică: un buget comun pentru cheltuieli de casă și un „buzunar” separat pentru fiecare, pentru cheltuieli personale.
De exemplu, puteți stabili ca în fiecare lună să puneți într-un cont comun o anumită sumă sau un procent din venit. De acolo plătiți chiria, rata, utilitățile, mâncarea, grădinița sau școala copiilor. Orice rămâne în conturile personale este pentru haine, hobby-uri, cadouri sau mici plăceri.
Un model foarte folosit arată așa:
- un cont comun pentru facturi și mâncare
- un fond de siguranță, tot comun, pentru urgențe
- bani de buzunar separați, fără explicații
- un plic sau cont pentru vacanțe, alimentat de amândoi
- cadourile unul pentru altul vin din banii personali
Variantele mixte ajută mai ales când aveți stiluri de consum diferite. Poți să îți iei latte-ul zilnic fără să simți că „iei din banii de facturi”, iar el poate să-și ia gadget-uri, atâta timp cât contribuția la comun rămâne stabilă.
Ce contează este să stabiliți regulile la rece, când nu sunteți supărați. Cine plătește ce, la ce folosiți contul comun, ce intra acolo și ce rămâne la fiecare. Altfel, modelul hibrid se transformă într-un buget comun haotic, plus bani separați cu reproșuri.
Cum luați decizia împreună, fără reproșuri
Nu există un model „corect” valabil pentru toate cuplurile. Există un model care vă ajută să fiți mai liniștiți, să vă atingeți obiectivele și să nu simțiți că trăiți într-un control permanent. Și modelul acesta se poate schimba în timp, odată cu viața voastră.
O discuție onestă poate porni de la câteva întrebări concrete:
- Ce cheltuieli lunare avem, de fapt, împreună?
- Cine are datorii sau obligații separate (credite, pensie alimentară etc.)?
- Ce ne-ar face să ne simțim în siguranță financiar?
- Cât de multă libertate vrem fiecare pentru cheltuieli personale?
- Cum împărțim cheltuielile când apar copii sau situații neprevăzute?
Poate descoperiți că, în perioada în care unul dintre voi e în concediu de creștere a copilului, un buget comun clar definit oferă mai multă liniște. Iar mai târziu, când amândoi revin cu venituri stabile, simțiți nevoia să reintroduceți și bani separați pentru libertate.
Important este să vă dați voie să ajustați sistemul. Ce a mers acum doi ani poate nu vi se mai potrivește azi. Puteți stabili să testați un model timp de trei luni, apoi să vă așezați din nou la masă și să vedeți ce merge și ce nu.
Și, poate cel mai important, evitați să legați valoarea omului de câți bani aduce. Faptul că într-o perioadă unul câștigă mai mult nu îl face „șeful” banilor în casă. Munca invizibilă din casă, grija pentru copii sau perioadele cu venit mai mic fac parte, toate, din aceeași echipă.
Întrebări frecvente
Cum împărțim cheltuielile dacă unul câștigă mult mai mult?
Mulți aleg procent, nu sumă fixă: de exemplu, fiecare pune în contul comun același procent din venit, nu aceeași sumă. Așa, contribuția e resimțită mai echitabil, iar cel cu venit mai mare nu simte că trage singur.
Când vorbim despre bani, dacă suntem la început de relație?
De obicei, discuția serioasă apare când vă mutați împreună sau luați o rată, nu la primele întâlniri. Dar e sănătos să deschideți subiectul treptat: cum vedeți fiecare banii, datoriile, planurile mari.
E greșit să am un fond de siguranță doar al meu?
Nu, multe femei se simt mai liniștite având o rezervă la care doar ele au acces. Contează să nu fie un secret care ar exploda dacă ar ieși la iveală, ci ceva asumat ca nevoie de siguranță personală.
Relația cu banii în cuplu spune multe despre cum vă vedeți unul pe altul: parteneri, adversari sau colegi de chirie. Dacă reușiți să vorbiți despre bani fără rușine, fără jocuri de putere și fără acuzații, sunteți deja cu un pas înaintea multor cupluri, indiferent ce model alegeți.
Acest material are rol informativ și editorial. Nu înlocuiește consilierea financiară sau de cuplu, iar deciziile legate de bani trebuie adaptate la situația, valorile și obiectivele fiecărei familii.